Índice
Introdução
O drawback na importação é um dos regimes aduaneiros especiais mais relevantes para empresas brasileiras que utilizam insumos, matérias-primas ou componentes importados na fabricação de produtos destinados à exportação. Diferentemente da importação comum, esse regime permite a suspensão, isenção ou restituição de tributos incidentes sobre os bens importados, reduzindo significativamente o custo de produção e aumentando a competitividade no mercado externo.
Compreender o que é drawback na importação é fundamental para indústrias, fabricantes e distribuidores que desejam estruturar operações de comércio exterior com eficiência tributária. A lógica central do regime é simples: o governo brasileiro desonera a entrada de insumos importados quando esses insumos serão incorporados a produtos que, posteriormente, serão exportados, gerando divisas para o país.
Neste artigo, você vai entender como funciona o drawback na importação, quais são suas modalidades, quais tributos são abrangidos e como esse regime pode impactar positivamente a margem de lucro e a competitividade da sua empresa no cenário internacional.
O que é drawback na importação e como funciona?
O drawback é um regime aduaneiro especial previsto no Decreto-Lei nº 37/1966 e regulamentado por normas da Receita Federal e do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC).
Por meio desse regime, a empresa beneficiária obtém vantagens tributárias na importação de insumos, matérias-primas, produtos intermediários ou embalagens que serão utilizados na fabricação, complementação ou acondicionamento de mercadorias a serem exportadas.
A base de cálculo dos tributos suspensos ou isentos segue a lógica do valor aduaneiro CIF (Cost, Insurance and Freight), que engloba o custo da mercadoria, o frete internacional e o seguro. Os principais tributos abrangidos pelo drawback na importação são:
| Tributo | Incidência normal na importação | Tratamento no drawback |
|---|---|---|
| II (Imposto de Importação) | Variável conforme NCM/TEC | Suspenso, isento ou com restituição |
| IPI | Variável conforme TIPI | Suspenso, isento ou com restituição |
| PIS-Importação | 2,10% (geral) | Suspenso ou isento |
| COFINS-Importação | 9,65% (geral) | Suspenso ou isento |
| AFRMM | 25% sobre frete aquaviário | Suspenso (nas modalidades aplicáveis) |
| ICMS | Variável por estado (17%-20%) | Pode haver isenção conforme legislação estadual |
Para usufruir do drawback na importação, a empresa precisa estar habilitada no Portal Único Siscomex e cumprir requisitos específicos estabelecidos pela Receita Federal, incluindo o compromisso de exportar os produtos finais dentro do prazo estipulado no ato concessório.
Além disso, é necessário manter controles internos rigorosos que comprovem a vinculação entre os insumos importados com benefício e os produtos efetivamente exportados. Esse aspecto operacional é um dos pontos de maior atenção para as empresas que adotam o regime.
Modalidades do drawback na importação
O drawback na importação é dividido em três modalidades principais, cada uma com características e aplicações distintas. Conhecer as diferenças entre elas é essencial para escolher a mais adequada ao perfil e ao ciclo produtivo da empresa.
Drawback suspensão
O drawback suspensão é a modalidade mais utilizada pelas indústrias exportadoras brasileiras. Nela, os tributos federais incidentes na importação dos insumos ficam suspensos durante o prazo do ato concessório, que pode ser de até dois anos, prorrogável por mais um ano em casos específicos.
A empresa importa os insumos sem recolher o II, o IPI, o PIS-Importação e o COFINS-Importação. Ao exportar os produtos fabricados dentro do prazo, a suspensão se converte em isenção definitiva. Caso a exportação não ocorra no prazo, os tributos suspensos deverão ser recolhidos com acréscimos legais.
Drawback isenção
O drawback isenção funciona como uma reposição de estoque. A empresa que já exportou produtos fabricados com insumos importados sem benefício pode importar, posteriormente, a mesma quantidade desses insumos com isenção de tributos, compensando o custo tributário já incorrido.
Essa modalidade é especialmente útil para empresas que ainda não possuíam o regime ativo no momento da importação original, mas que já realizaram exportações e desejam reequilibrar seu custo tributário de forma retroativa.
Drawback restituição (ou drawback devolução)
O drawback restituição é a modalidade menos comum. Nela, a empresa importa os insumos com pagamento integral dos tributos e, após comprovar a exportação dos produtos finais, solicita a restituição dos valores recolhidos. Por envolver um desembolso inicial maior e um processo burocrático mais extenso, essa modalidade tende a ser menos adotada em comparação às demais.
Para consultar os procedimentos e requisitos de cada modalidade, a Receita Federal disponibiliza orientações detalhadas em seu portal oficial.
Impactos do drawback na importação e a competitividade das empresas
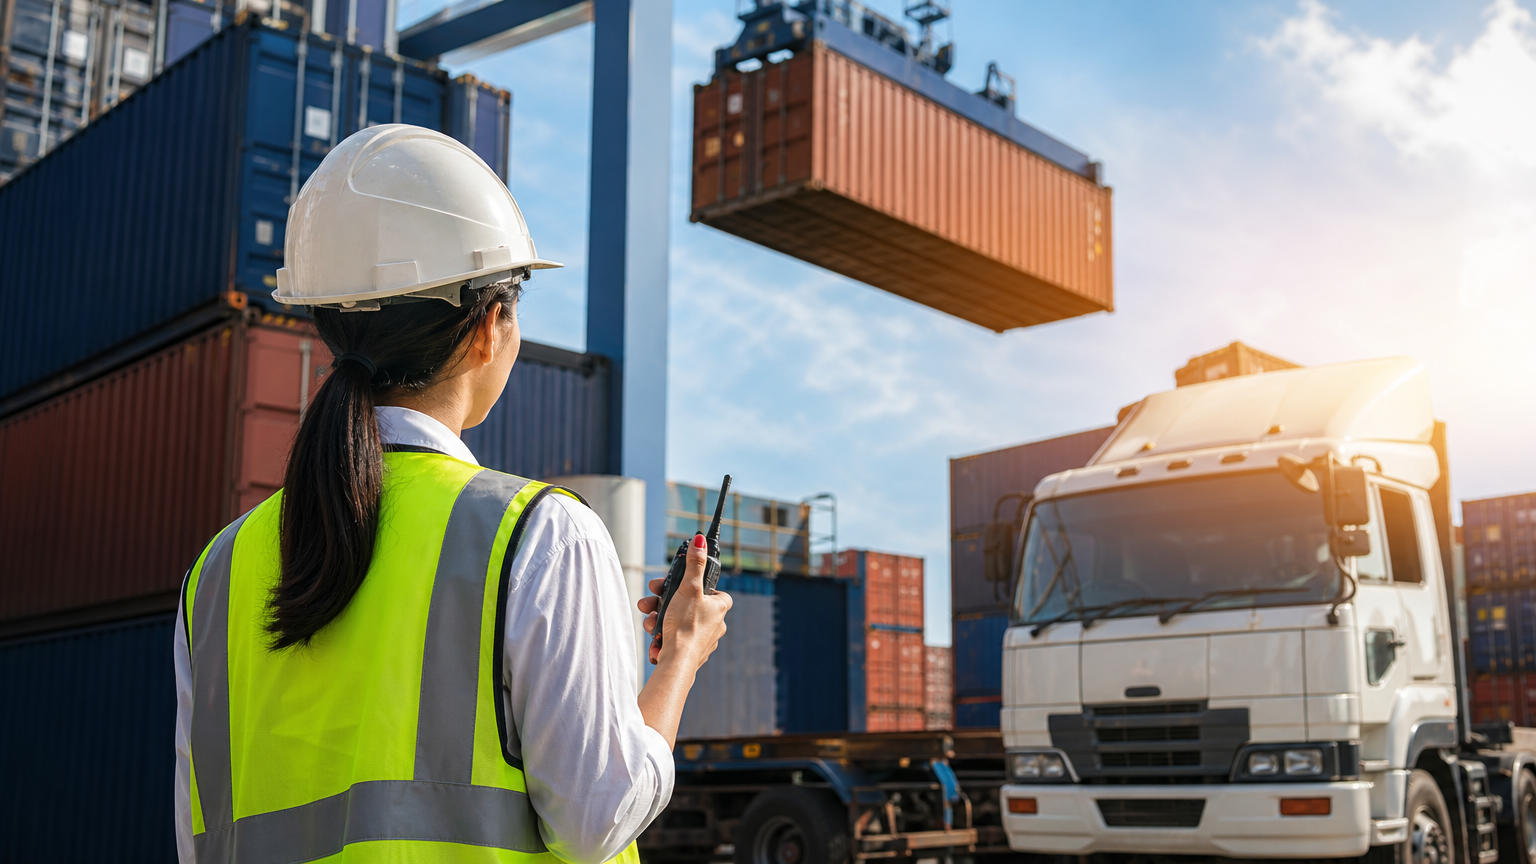
Ao lidar com o drawback na importação, as empresas percebem rapidamente o impacto positivo no custo de produção. A suspensão ou isenção de tributos que, em uma importação comum, podem representar entre 30% e 60% do valor aduaneiro CIF, libera capital de giro e permite que a empresa precifique seus produtos exportados de forma mais competitiva no mercado internacional.
Nesse contexto, o drawback na importação se torna um instrumento estratégico não apenas para reduzir custos, mas para estruturar operações de exportação sustentáveis e escaláveis. Indústrias dos segmentos de máquinas e equipamentos, autopeças, embalagens, ferramentas e estruturas metálicas estão entre as que mais se beneficiam desse regime, justamente por utilizarem insumos importados em larga escala.
Por outro lado, a gestão do drawback na importação exige disciplina operacional e controle documental rigoroso. O descumprimento dos compromissos de exportação ou a falta de vinculação adequada entre insumos importados e produtos exportados pode gerar autuações fiscais e a exigência dos tributos suspensos com multas e juros.
Portanto, contar com assessoria especializada em comércio exterior é determinante para que a empresa aproveite todos os benefícios do regime sem incorrer em riscos tributários. Você pode aprofundar seu conhecimento sobre obrigações fiscais ao importar da China para entender como o planejamento tributário se integra à estratégia de importação.
Adicionalmente, vale considerar que o drawback na importação pode ser combinado com outros regimes aduaneiros especiais, como o Recof (Regime Aduaneiro Especial de Entreposto Industrial sob Controle Informatizado) e o Regime de Admissão Temporária, ampliando ainda mais as possibilidades de otimização tributária para empresas com operações de maior complexidade.
Para quem está iniciando a estruturação de operações de importação e ainda avalia os custos envolvidos, entender quanto você precisa para começar a importar é um passo importante antes de definir qual regime aduaneiro melhor se adequa ao seu modelo de negócio.
Onde contratar consultoria para importar produtos da China? China Link
Agora que você já conhece como funciona o drawback na importação, é fundamental contar com uma parceira especializada para estruturar essa operação com segurança e eficiência.
Com mais de 17 anos de experiência e uma presença física estratégica entre Brasil e China, a China Link se consolida como a parceira definitiva para empresas brasileiras que buscam transformar o mercado internacional em uma alavanca de crescimento sustentável.
Diferentemente de tradings convencionais, a China Link oferece uma imersão profunda no ecossistema asiático, contando com uma equipe bilíngue e uma metodologia própria consolidada para guiar negócios desde os primeiros passos até a consolidação de grandes operações.
Com 6 escritórios estrategicamente posicionados entre Santos, Curitiba, Itajaí, Shenzhen, Ningbo e Hong Kong, a consultoria atua com presença local tanto no Brasil quanto na China.
Seja para indústrias, e-commerces ou distribuidores, a China Link atua como um braço estratégico que elimina as barreiras culturais e geográficas, garantindo que a entrada no comércio exterior para importação seja feita com segurança. O serviço China Link 360º oferece importação completa, da fábrica ao Brasil, com auditoria presencial e negociação estratégica junto aos fornecedores.
Conte com a nossa ajuda para identificar fornecedores confiáveis, estruturar o regime de drawback na importação adequado ao seu negócio, reduzir custos e agregar valor exclusivo ao seu portfólio. Fale com nossos consultores e especialistas por meio do formulário de contato!
Conclusão
O drawback na importação é, sem dúvida, um dos instrumentos mais eficazes de planejamento tributário no comércio exterior brasileiro. Ao suspender, isentar ou restituir tributos como II, IPI, PIS-Importação e COFINS-Importação sobre insumos utilizados na fabricação de produtos exportados, o regime reduz custos, libera capital de giro e amplia a competitividade das empresas no mercado internacional.
Para aproveitar plenamente os benefícios do drawback na importação, é essencial escolher a modalidade correta (suspensão, isenção ou restituição), manter controles documentais rigorosos e cumprir os prazos de exportação estabelecidos no ato concessório. O suporte de uma consultoria especializada em comércio exterior faz toda a diferença nesse processo, especialmente para empresas que estão iniciando a jornada exportadora ou que desejam escalar suas operações com segurança.
Aproveite para seguir a China Link no Instagram e acompanhar conteúdos atualizados sobre importação, regimes aduaneiros, tributação e estratégias para crescer no comércio exterior!